Más competencia, más especialización
El 49,2 % de los fondos califica la competencia en España como elevada o muy elevada. Esta presión no se traslada solo al precio, sino también a la flexibilidad contractual, los calendarios de amortización, las garantías y la rapidez de ejecución. Como ya ocurrió en Estados Unidos o Reino Unido, el mercado español avanza hacia una mayor especialización por tamaño de compañía, sector, tipo de activo o naturaleza de la operación.
La mitad de los fondos opera con tickets inferiores a 10 millones de euros y el 38,6 % por debajo de 5 millones, lo que facilita el acceso de pymes y compañías del lower middle market a la financiación alternativa, sin que el mercado renuncie a las operaciones de más de 50 millones (10,5 %).
Criterios de inversión más prudentes
La estructura de garantías (22,5 %) se sitúa por primera vez como el factor más determinante para aprobar una operación, muy cerca de la capacidad de generación de caja (21,3 %). El apalancamiento duplica su peso respecto a la edición anterior, del 7 % al 15,4 %. El análisis se vuelve más defensivo, pero no necesariamente más restrictivo: las operaciones deben demostrar capacidad de repago, disciplina de balance y suficiente protección.
Entre los elementos no financieros, ganan peso la calidad del sponsor o del equipo gestor (34 %) y el sector de actividad (29,2 %), mientras que la tecnología (9,7 %) y los criterios ESG (4,9 %) pierden relevancia relativa. Además, prácticamente el 90 % de los fondos ya incorpora el riesgo geopolítico en su análisis de forma estructural, individualizada o sectorial.
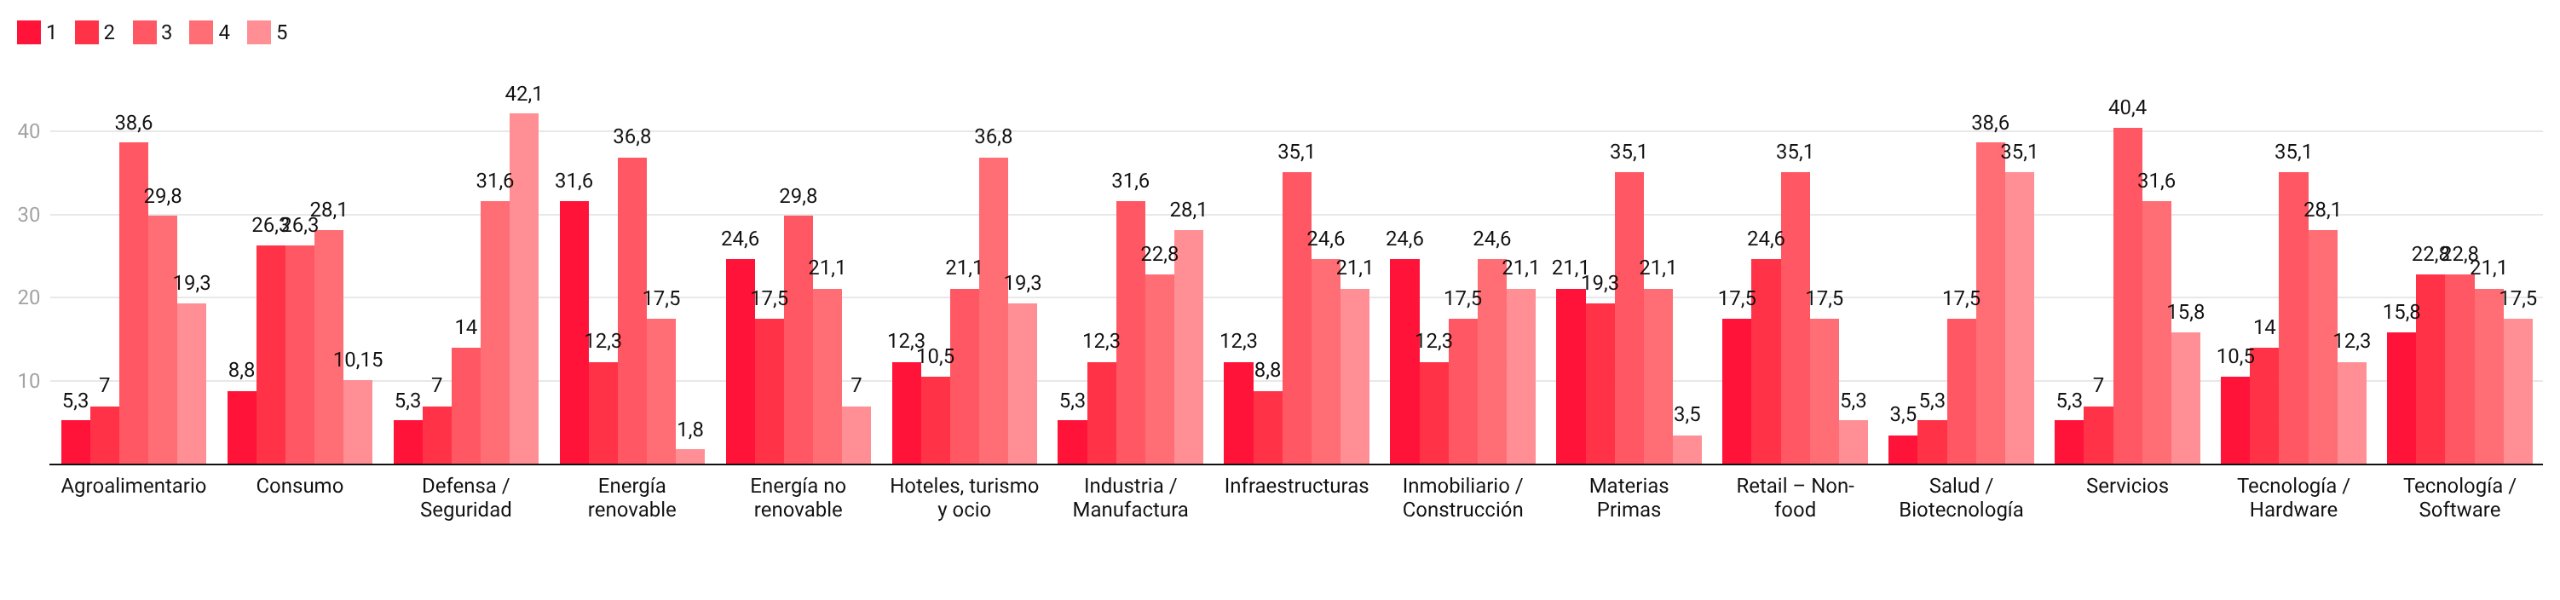
¿Qué sectores considera más atractivos actualmente para invertir?
Defensa y Seguridad y Salud y Biotecnología lideran el atractivo inversor: el 73,7 % de los fondos los considera atractivos o muy atractivos. Defensa obtiene la puntuación media más alta de la encuesta y confirma el cambio de percepción que ya se apuntaba en la V edición. Les siguen Hoteles, Turismo y Ocio (56,1 %), Industria y Manufactura (50,9 %) y Agroalimentario (49,1 %). En el extremo opuesto se sitúan Energía Renovable (19,3 %) y Retail non-food (22,8 %), un resultado que refleja más selectividad ante proyectos intensivos en capital que una pérdida de confianza en la transición energética.